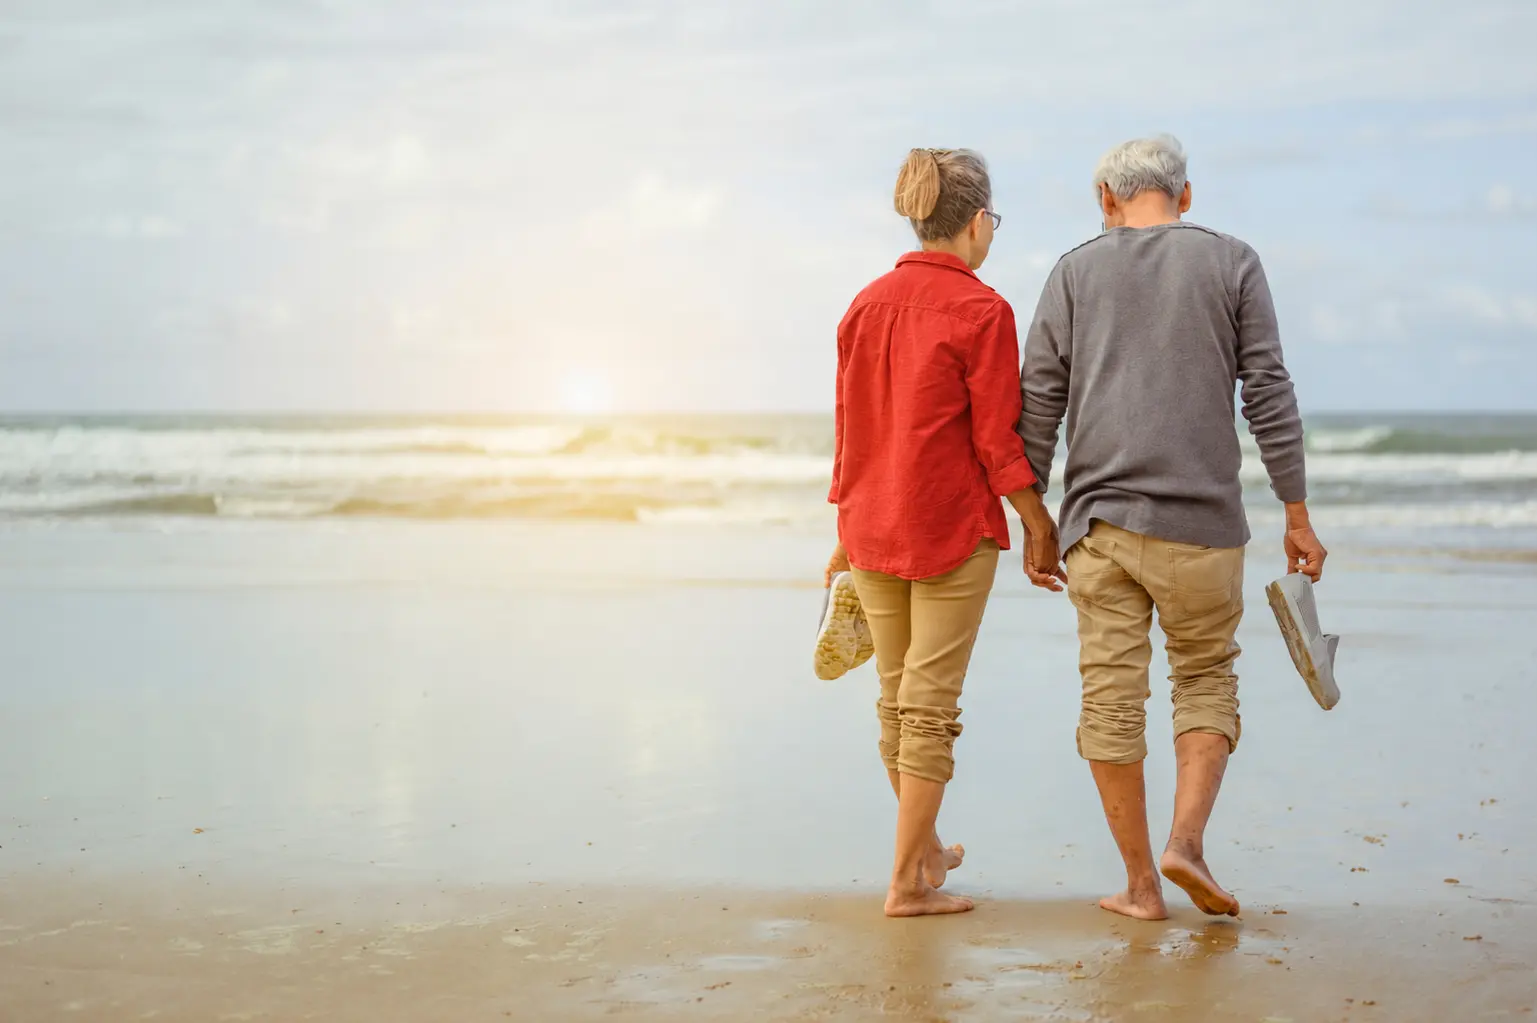
Imaginemos que tenemos 65 años. Con el producto de nuestro esfuerzo logramos comprar una casa muy cómoda y bonita, donde en todos esos años formamos una familia e infinidad de recuerdos. Nuestros hijos se graduaron, se casaron y ahora vivimos con nuestra pareja descansando, leyendo, cocinando nuestros platos favoritos. Pedimos nuestras despensas con las ahora tan habituales plataformas, salimos los fines de semana con nuestros hijos y sus familias a comer en algún buen restaurante y salimos a la playa una o dos veces al año a descansar y tomar una buena copa de vino tinto viendo el atardecer al lado de nuestra esposa. Y, en una oportunidad, tomamos el cel y ya cayeron otros $20,000.00 de la nada a la cuenta… ¡Qué chulada, ¿no?!
Regresemos al presente. Como ya hicimos y ajustamos nuestro presupuesto y nuestro estilo de vida para poder destinar algo al puerquito financiero, ya podemos pensar en el siguiente paso. Ahora que aún tenemos fuerzas, es muy buen momento para pensar en cuando esas fuerzas sean solo para atender nuestro jardín y prender el asador.
Para lograr un escenario parecido al del primer párrafo, tenemos a nuestro mejor amigo: se llama “Interés Compuesto”.
Cuando escuchamos este término, lo primero que hacemos es pensar en un ejercicio de “prueba”, digamos: $1,000.00 a la semana con el 6% anualizado de interés compuesto. Nos emocionamos y vamos en ch… rápido a la calculadora, solo para darnos cuenta de que en un año juntaríamos $52,000.00 y la inversión nos daría la grandiosa cantidad de… $1,500.00 pesitos… Ni pa’l regalo de Navidad, jajaja.
Este ejemplo no quiere decir que el interés compuesto sea un amigo muy tacaño. Lo que tenemos que hacer es dimensionar su apoyo con un horizonte mayor, pensando en el escenario del primer párrafo. Con ese mismo ejercicio, pero volteando más allá, digamos… ¿20 años? Habríamos ahorrado por nuestra cuenta $1,040,000.00 y nuestro amigo, el interés compuesto, nos habría ayudado con otros $928,575.00 por su cuenta. ¡En total, tendríamos aproximadamente $1,968,576.00! Ahí ya suena más bonito, ¿no?
Decir $1,000.00 semanales puede sonar pesadito, pero hagamos un ejercicio de ejemplo. ¿Sería razonable decir que un desayuno en la calle podría costar unos $120.00 ya con café? Veamos qué pasa si lo preparamos en casa: 2 huevos, $5.00; 100 g de frijoles cocidos en casa, $1.42; 3 tortillas, $1.88; 2 tiras delgadas de tocino, $5.92; y un café, $1.40, dan un total de $15.62. Cerrémoslo en $20 para el gas, aceite y demás. Nos quedan $100.00 de ahorro: $700.00 semanales. Ya solo faltan $300.00 para los $1,000.00 semanales, ¡y todavía no le rascamos a los fines de semana y otros gastos regulares!
| Ingrediente | Precio por kg | Cantidad por desayuno | Costo por porción |
|---|---|---|---|
| Huevo blanco | $41.67 aprox. | 2 huevos de unos 60 g cada uno | $5.00 |
| Frijol seco | $35.56 | 40 g secos → unos 100 g cocidos | $1.42 |
| Tortillas de maíz | $25.00 | 3 tortillas de unos 25 g cada una | $1.88 |
| Tocino | $296.00 | 2 tiras delgadas, unos 20 g crudos | $5.92 |
| Nescafé Clásico soluble | $700.00 | 2 g para una taza con agua | $1.40 |
| Total de ingredientes | — | Un desayuno | $15.62 |
| Presupuesto del ejemplo | — | Un margen para gas, aceite y demás | $20.00 |
Precios ilustrativos de referencia de octubre de 2026; pueden variar por marca, tienda y localidad. El precio por kilo del huevo supone piezas de 60 g con cáscara. Para el frijol se estima un rendimiento de 2.5 veces su peso seco al cocinarlo. El café no incluye leche ni azúcar.
Ver referencias de los precios
Huevo: $45 por 18 piezas · Frijol seco: $32 por 900 g · Tortilla: referencia redondeada a $25 por kg · Tocino: $74 por 250 g · Café soluble: $140 por 200 g.
Tampoco se trata de sufrir o limitarnos toda nuestra vida productiva, sino de balancear y escoger qué pequeños, medianos o grandes gustos nos podemos dar y cuáles dejamos para el retiro. El ejemplo del desayuno solo fue uno de tantos que se pueden dar, una vez que analizamos nuestro presupuesto y lo ajustamos para pasarla bien ahorita y después.
Solo de manera ilustrativa: para obtener $20,000.00 mensuales de rendimientos, se tendrían que tener invertidos $4,000,000.00 a una tasa del 6% anualizada. Eso se podría lograr aportando $1,000.00 semanales, empezando a los 35 años y manteniendo las aportaciones hasta los 65, bajo los supuestos de este ejercicio. Ya ustedes hagan sus cálculos con base en su edad, a qué edad se quieren retirar y qué tan cómodo quieren su retiro. Acordémonos de que el activo más importante con el que contamos es el tiempo. Así que… ¡no hay tiempo que perder!